
Finanzvertriebe und die neue Rente: Goldgräberstimmung
„Sorglos zur Eintracht gehen“, sagt der Mittdreißiger im rot-schwarzen Fan-Shirt. „Dass man das Leben dann auch genießt“, fällt Julia ein, die ihren kleinen Sohn an der Hand hält. Das wünschen sich Fans von Eintracht Frankfurt für ihre Rente – befragt vor einem Heimspiel von einer gut gelaunten Moderatorin mit Mikrofon. „Deutschland macht Rente“, heißt die Werbekampagne. „Und jetzt macht auch die Eintracht Frankfurt Rente“, ruft die Frau im Youtube-Video begeistert.
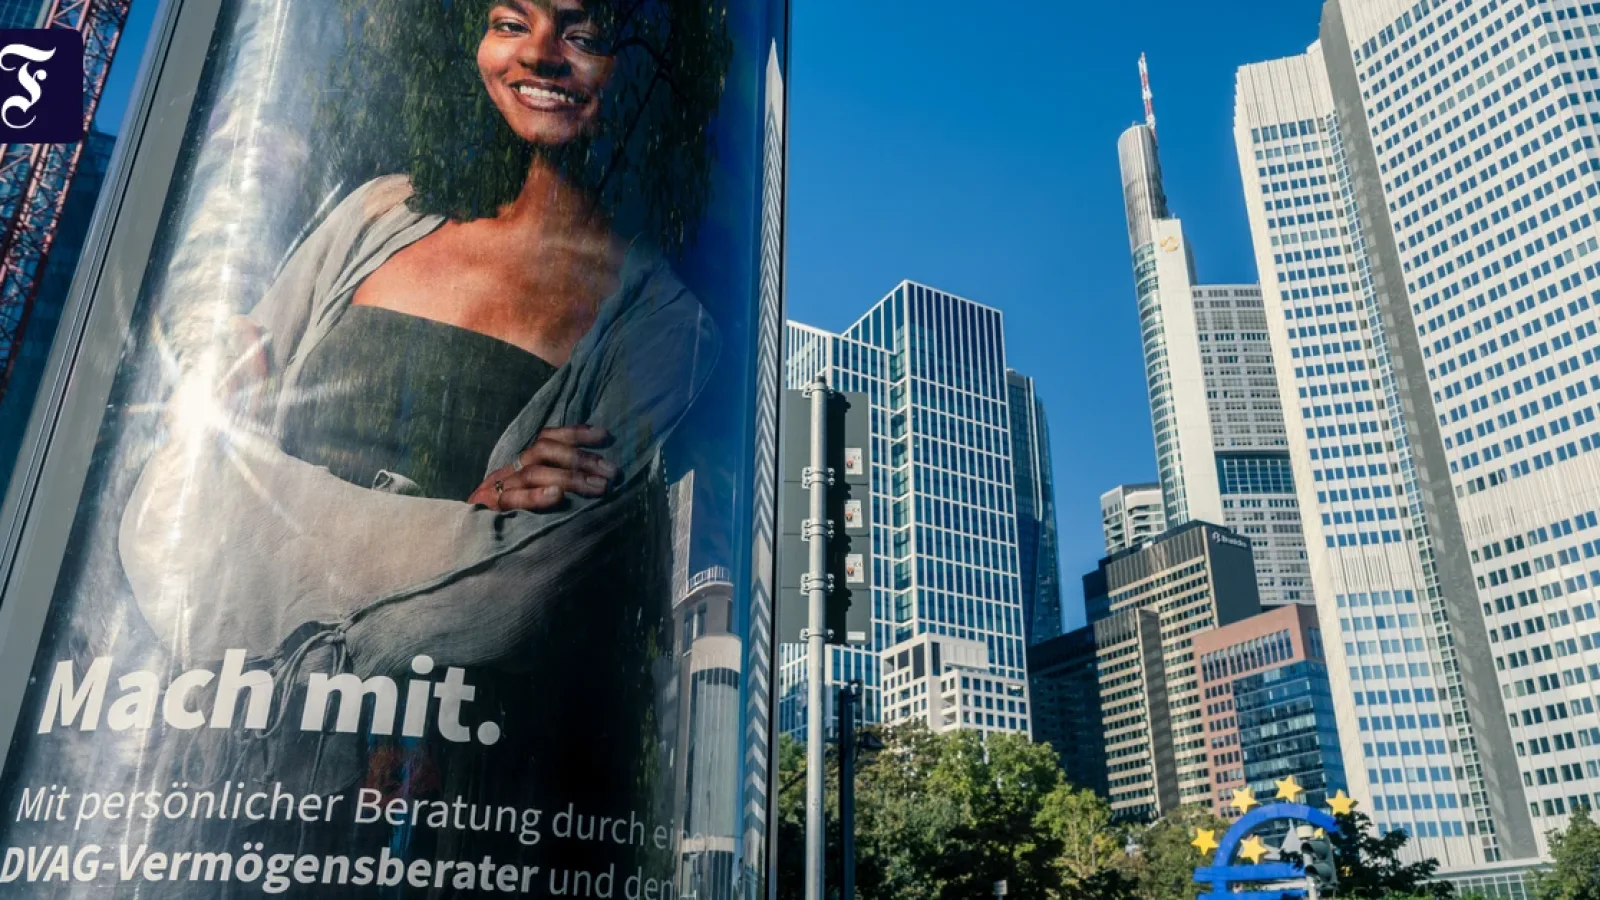
Dahinter steckt kein staatliches Programm, sondern die Deutsche Vermögensberatung, kurz DVAG, und ihr Produktpartner Generali. Und wer gut antwortet, bekommt 1000 Euro für die Altersvorsorge geschenkt. Auf eines kann man sich verlassen: Wenn man Finanzvertriebe ins Boot holt, um ein neues Altersvorsorgeprodukt zu bewerben, dann liefern sie auch. Überall ist die Goldgräberstimmung der Finanzbranche zu spüren, auf Werbeplakaten an Bushaltestellen, auf Social Media, im Fernsehen.
Externer Inhalt von Youtube
Um externe Inhalte anzuzeigen, ist Ihre widerrufliche Zustimmung nötig. Dabei können personenbezogene Daten von Drittplattformen (ggf. USA) verarbeitet werden. Weitere Informationen .
Anfang Januar tritt die größte Reform der Altersvorsorge seit einem Vierteljahrhundert in Kraft. Dann wird die ungeliebte Riester-Rente abgelöst. Einfacher soll alles werden, näher am Kapitalmarkt und mit mehr Wahlmöglichkeiten. Und wenn Finanzvertriebe das Wort Optionen hören, wittern sie Beratungsbedarf – und höhere Provisionen. „Wir werden die mit Abstand größten Marketingaktionen der Finanzbranche in Deutschland sehen“, sagte Christian Machts, Deutschlandchef der Fondsgesellschaft Franklin Templeton, kürzlich vor Journalisten.
Neu ist ein gefördertes Altersvorsorgedepot, das Arbeitnehmern und Selbständigen Zugang zum Kapitalmarkt bietet. Wer jeden Monat Geld in einen Fonds- oder ETF-Sparplan zahlt, bekommt je nach Sparrate eine jährliche Zulage von maximal 540 Euro vom Staat plus Kinderbonus. Auch Versicherungsprodukte mit und ohne Garantie werden gefördert. Alte Riester-Verträge lassen sich umwandeln.
Die alten Bekannten sind zurück
Der Riester-Markt lag jahrelang brach. Durch den Niedrigzins war es für die Anbieter so unattraktiv geworden, Produkte anzubieten, dass sie sich reihenweise verabschiedeten. Die Zahl der Verträge fiel von der Spitze von 16,5 Millionen um eine Million – und da sind die ruhend gestellten Verträge noch nicht eingerechnet. Nun kommen die alten Bekannten im Finanzvertrieb wieder zum Vorschein: DVAG, Swiss Life Select, MLP.
Sandra Klug von der Verbraucherzentrale fühlt sich an vergangene Zeiten erinnert. Geprellte Kunden mit zu hoch dotierten Verträgen, mit zu hohen Kosten und zu geringer Rendite suchten sie in Massen auf. Die aktuelle Werbekampagne der DVAG „Deutschland macht Rente“ suggeriere, dass der Staat dahinterstehe. Es sei aber nur eine sehr schlagkräftige Vertriebsorganisation mit einschlägigem Ruf. „Die DVAG sind Könige im Verkaufen von nicht bedarfsgerechten Produkten“, urteilt Klug.
DVAG: Individuelles Depot mit höheren Gebühren
Diese Vorwürfe hört Helge Lach seit Jahren. „Wir wollen den Menschen zeigen: ‚Wir sind da‘“, sagt der Manager, der im neunköpfigen Vorstand der DVAG Markt und Regulierung verantwortet. „Die Regierung entlässt die Mehrheit der Deutschen völlig unvorbereitet in den Kapitalmarkt“, sagt er. „Diese Menschen wollen wir beraten.“ Zudem würden die meisten beim Thema Rente nicht von selbst aktiv. „Wir leisten mit unserer Kampagne daher auch einen wichtigen Beitrag zur Aktivierung.“
Die DVAG ist nach eigenen Angaben Marktführer im Riester-Renten-Neugeschäft, was auch die Union Investment, die Fondsgesellschaft der Genossenschaftsbanken, für sich reklamiert. Ende 2025 hatte die DVAG rund 1,4 Millionen Verträge im Bestand. Neben Garantieprodukten will das Unternehmen aus dem hessischen Marburg auch ein Altersvorsorgedepot ohne Garantien auf Fondsbasis anbieten. Das günstige Standarddepot mit einem Kostendeckel von maximal einem Prozent der Beitragssumme müssen nur Produkthersteller im Programm haben, die DVAG wird es nicht anbieten. Als Finanzvertrieb kann sie sich voll auf das Individualdepot konzentrieren, für das Anbieter höhere Gebühren verlangen dürfen.
„Der Doktor“ alias Reinfried Pohl gab vielen eine Chance
Für viele Finanzvertriebe war die DVAG einst Vorbild. Der 2014 verstorbene Gründer Reinfried Pohl war aus der Sowjetischen Besatzungszone geflohen, weil er als Mitgründer der liberalen LDP Repressalien zu befürchten hatte. In Marburg schloss er sich der FDP, später der CDU an. Im Beirat des Unternehmens saß die Politikprominenz, vom ehemaligen Bundeskanzler Helmut Kohl über Minister wie Guido Westerwelle, Theo Waigel und Brigitte Zypries.
Pohl wurde von seinen Mitarbeitern liebevoll „der Doktor“ genannt. Er gab vielen Gescheiterten eine zweite Chance als Vermögensberater. Ein Menschenfänger, der seine besten Verkäufer am Geschäftserfolg unterer Hierarchiestufen mitverdienen ließ und zu großzügigen Kreuzfahrtreisen einlud – wohlgemerkt mit Lebenspartnern.
Nichts umschreibt das Prinzip DVAG besser als der Ansporn, sich einen Platz in der Außenkabine zu verdienen – nicht, um eine Ehekrise zu verhindern. „Aber vielleicht hilft die Ehefrau ihrem Mann künftig stärker, damit er noch erfolgreicher ist“, sagte Pohl dem ehemaligen F.A.Z.-Herausgeber Hugo Müller-Vogg im Gesprächsband „Ich habe Finanzgeschichte geschrieben“. „Dann lässt sie ihn künftig eher abends oder am Wochenende zu seinen Kunden.“ Der bessere Platz auf der Aida für den engagierteren Vertrieb. Bis heute gehört zur Verkaufstechnik junger Vermögensberater, den Fußballverein mit Policen einzudecken.
Finanzwende: Wenig Klarheit in der Werbung
Nun hat wieder ihre Stunde geschlagen. Genauso für alle anderen Vertriebe, die Verbraucherschützern nachträglich viel Arbeit machen. „Man versucht, die Goldgräberstimmung auszunutzen“, kritisiert Hartmut Walz, der Verhaltensökonomie an der Hochschule für Wirtschaft und Gesellschaft in Ludwigshafen lehrt und ehrenamtlich für die Bürgerbewegung Finanzwende arbeitet. Er moniert, dass die DVAG mit ihrer aktuellen Kampagne „Deutschland macht Rente“ jeden Bezug zu Versicherungen vermeide und keine Produkte mit klaren Konditionen zeige.
Das sei sehr professionell gemacht, leite Verbraucher aber fehl. Denn das Ziel der Vertriebler sei eben, Menschen ein Produkt zu verkaufen – und das möglichst teuer. Nur so verdienten sie ihre Provision. „Was die DVAG macht, ist keine Beratung.“ Offiziell gibt es 18.000 selbständige DVAG-Vertriebler. Nach Walz’ Berechnungen kommen Zehntausende nebenberufliche Vermittler hinzu.
Erst große Familie, dann Desillusionierung
„Bei den großen Veranstaltungen für die Vertreter – zum Beispiel ein Konzert mit Sänger Robbie Williams als Hauptact zur 50-Jahr-Feier der DVAG – sieht man, dass diese Organisationen sich als große Familie verstehen“, sagt ein Branchenkenner, der anonym bleiben will. „Und das meine ich nicht unbedingt im Negativen.“ Pohl und sein Unternehmen, das er vor seinem Tod an seine Söhne Reinfried und Andreas übergeben hat, bot Berufseinsteigern und Menschen in prekären Arbeitsverhältnissen eine Chance.
„Die Vertreter fangen alle superjung an.“ Mit 18 Jahren hätten die meisten noch nie einen Vertrag in der Hand gehabt. „Von denen weiß noch keiner, was eigentlich sonst noch in der Branche möglich ist.“ Daher seien viele überzeugt von dem, was sie im Strukturvertrieb, dem Modell mit vielen Hierarchiestufen und geteilter Provision sowie einem konfektionierten Beratungsansatz, an Kunden verkaufen. Mit fortschreitendem Alter setze bei einigen allerdings die Desillusionierung ein.
Aussteiger und ehemalige Vertriebspartner der DVAG, von Swiss Life Select (früher das von Carsten Maschmeyer gegründete AWD) oder OVB erklären in Internetforen, wie sie sich vom Strukturvertrieb entfremdet haben. „Je mehr ich über Finanzprodukte gelernt habe, umso klarer wurde mir, dass das, was wir da in den auswendig gelernten Vertriebs-Wordings gelernt haben, hinten und vorne nicht stimmt“, schreibt der Nutzer just_another_numba im Reddit-Unterforum r/Finanzen, der sich als ehemaliger Mitarbeiter der MLP Finanzberatung ausweist.
Banken und Neobroker wittern großes Geschäft
Mit dem Altersvorsorge-Reformgesetz verschieben sich mutmaßlich die Machtverhältnisse auf dem Markt. Riester war auf Versicherer zugeschnitten. Nun sind die Chancen neu verteilt worden. Versicherer bangen um Kunden, die Riester enttäuscht hat. Banken und Neobroker wittern Geschäft. „Wer riestert, der rostet“, plakatiert der Broker Scalable Capital – und erlässt allen Kunden, die ein Altersvorsorgedepot mit ETF bei ihm eröffnen, im ersten Jahr die Gebühren. Verbraucherschützer raten, trotzdem auf das Kleingedruckte zu achten – und erst einmal abzuwarten.
„Wir begrüßen die Wahlmöglichkeiten, dadurch entstehen Beratungsbedarfe. Jede Lebenssituation ist anders und erfordert eine individuelle Beratung“, sagt Uli Rothaufe, Vorstandsvorsitzender der Generali Deutschland Lebensversicherung. Generali ist mit 40 Prozent an dem Strukturvertrieb beteiligt – und liefert exklusiv die Versicherungsprodukte. Nur 2,4 Prozent aller Lebensversicherungspolicen in Deutschland wurden laut Versichererverband GDV online abgeschlossen. „Leute wollen sich nicht damit auseinandersetzen. Deshalb hilft das Beratungsgespräch“, sagt er.
Verbraucherzentrale Hamburg: „Teure Versicherungsprodukte sind selten bedarfsgerecht“
Verbraucherschützer wie Klug und Walz befürchten, dass viele Kunden zu spät erkennen, welche Kosten die Verträge beinhalten. „Meistens kommen Verbraucher erst, wenn sie zehn Jahre eingezahlt haben und feststellen, dass sie nicht auf grünen Zweig kommen“, sagt Klug von der Verbraucherzentrale Hamburg. Sie bezweifelt, dass die Fortbildungen der Finanzvertriebe für ihre Berater neutral sind. „Nichts, was sie machen, ist Coaching, sondern reiner Verkauf. Teure Versicherungsprodukte sind selten bedarfsgerecht.“
Die Generali Leben stand in vielen Rankings über Jahre auf den hinteren Rängen und zählt doch zu den Marktführern. In der jährlichen Bilanzanalyse des Ludwigshafener Finanzprofessors Hermann Weinmann hat sie die Verbrauchernote erstmalig von „ausreichend“ auf „befriedigend“ verbessert.
Junge Vermittler merken manchmal nach einigen Jahren, dass ihnen das Modell nicht mehr zusagt. Eine Tätigkeit als selbständiger Makler, ohne Anbindung an einen Strukturvertrieb, ist dann eine Option. „Manchen wird dann Angst gemacht, wenn sie mit anderen im Vertrieb über ihr Vorhaben reden. Vor allem solchen, die weiter oben in der Struktur sind, die andere Vertreter unter sich und viele Kunden haben“, sagt der anonyme Branchenkenner. Diese würden dann zu Gesprächen mit drei Vorgesetzten gebeten, die ihnen drohen, dass sie außerhalb des Strukturvertriebs nichts wert seien. So würden die privat miteinander verbrachten Stunden auf dem Robbie-Williams-Konzert zum Nachteil: „Man kennt sich, man hat zusammen gesoffen. Dann kommen die Drohungen unter der Gürtellinie.“
Weniger als zwei Dutzend Beschwerden bei der Bafin
Das Wort „provisionsgetrieben“, mit dem der Strukturvertrieb häufig beschrieben wird, empfindet Lach von der DVAG als eine Unverschämtheit. Die Berater des Unternehmens lebten oft in ländlichen Regionen – und von Empfehlungen ihrer Kundschaft. Für sie sei es existenziell, dass diese mit ihrer Beratungsleistung zufrieden sei. „Sehr viele unserer Beraterinnen und Berater sind vor Ort in ihren kleinen Städtchen, treffen die Kunden vielleicht am Wochenende am Fußballplatz. Wenn die sich von Provisionen treiben lassen würden, was ja das Wort explizit sagt, dann könnten sie sich nicht lange halten.“
Zum Teil arbeiteten Berater 40 bis 50 Jahre lang für die DVAG. Aktuell gebe es gegenüber der Finanzaufsicht Bafin weniger als ein Dutzend Beschwerden, die die Geschäftstätigkeit der DVAG beträfen. Ein Belohnungssystem für Vertriebler trage dazu bei: „Wenn Berater erfolgreich sind, große Bestände aufbauen und wenig Vertragskündigungen und Stornierungen erhalten, können sie in eine höhere Karrierestufe befördert werden“, erklärt Lach.
„Ich halte Generali für skandalträchtig“
Die Produktpartner der großen Vertriebe allerdings sollten sich Kunden immer genau ansehen. „Ich halte Generali für skandalträchtig“, sagt Verhaltensökonom Walz. Er habe Verträge geprellter Verbraucher gesehen, die nach mehr als 20 Jahren Laufzeit nicht einmal die Summe der eingezahlten Beiträge erwirtschaftet hätten. „Bis zu 45 Prozent des realen Vermögens wurde dabei vernichtet“, sagt er.
Garantien kosteten Verbraucher unnötig Rendite. Und dass Aktien zu riskant seien, hält Walz für ein unbegründetes Narrativ: „Es gibt in diesem Leben keine risikolose Anlage. Wer seine Aktienanlage breit streut, kann auch noch mit 65 Jahren bei 20 Jahren Lebenserwartung eine Aktienquote von mehr als 50 Prozent haben.“ Die Laufzeiten allein der Ansparphase im Altersvorsorgedepot dürften eher bei 30 bis 40 Jahren liegen. Dass Beratung teuer sei, lässt Walz nicht gelten: „Es gibt Welt-ETF für eine jährliche Gesamtkostenquote von 0,07 Prozent – auch deren Anbieter machen Gewinne.“ Geldanlage sei extrem skalierbar. Zwei ETF reichten. Ob die DVAG das den Menschen erklärt?