
Frankreich steht am Kipppunkt - nicht nur wegen der Proteste
Am 17. Oktober 2025 ging für Sébastien Lecornu eine ereignisreiche Arbeitswoche glimpflich zu Ende. Kurz vor Beginn der in Frankreich heiligen Schulferien war es dem Premierminister gelungen, die gemäßigt linken Sozialisten vom Regierungssturz abzubringen. Zwar war der Preis dafür hoch: Lecornu musste neben der Aussetzung der symbolträchtigen Rentenreform auch höhere Abgaben auf Vermögen schlucken, beides bis dato Tabus in Präsident Emmanuel Macrons Mitte-Lager. Doch das Ergebnis stimmte.
Der Minderheitsregierung und dem Land verschaffte der Kompromiss eine Verschnaufpause. Die Haushaltsplanung schritt voran, die Anleihemärkte beruhigten sich, der Aktienleitindex CAC 40 näherte sich seinem Rekordhoch. Dass die Ratingagentur S&P am Abend des 17. Oktober Frankreichs Kreditwürdigkeit herabstufte, änderte daran wenig. Das Bedürfnis nach Stabilität war groß, und sei sie noch so fragil. Bloß kein dritter Regierungssturz binnen eines Jahres oder gar Neuwahlen, hieß es allenthalben.
F.A.Z.-Artikel häufiger in Ihren Suchergebnissen sehen
F.A.Z. bei Google bevorzugen
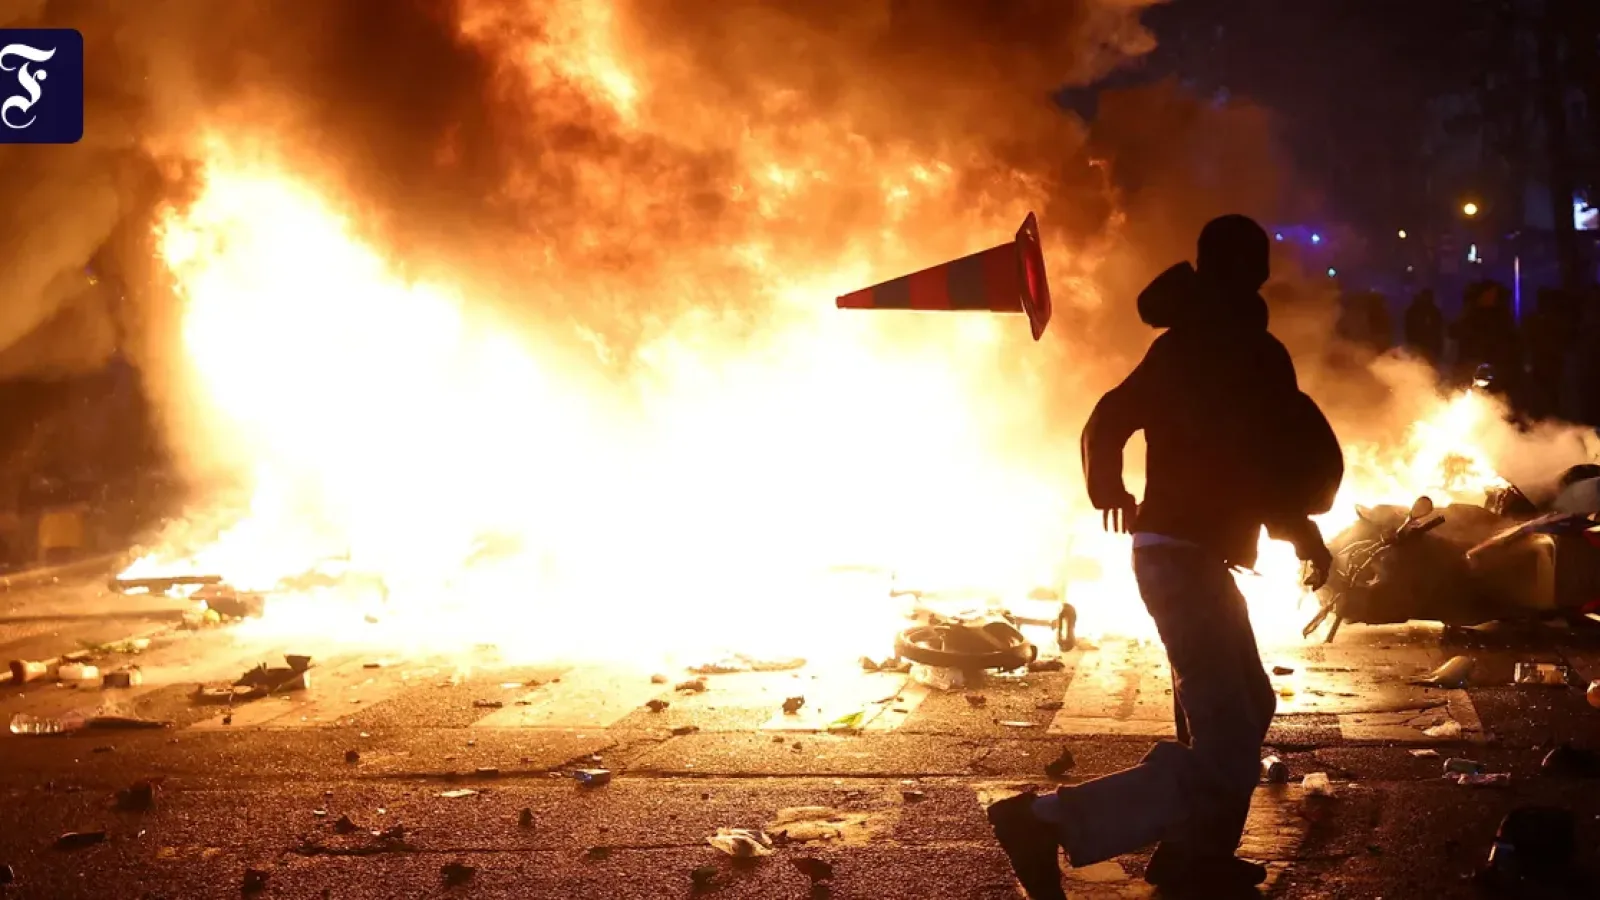
Ein Jahr später ist die Lage in Frankreich weit mehr fragil als stabil. Das Hauen und Stechen um die Haushaltsplanung hat an Schärfe gewonnen. Die Regierung will sparen, um das Staatsdefizit wenigstens auf fünf Prozent der Wirtschaftsleistung zu senken. Die dafür nötigen Kompromisse lassen diesmal allerdings auf sich warten. Vor allem aber erschütterten zu Beginn der diesjährigen Herbstferien soziale Unruhen Frankreich in seinen Grundfesten. Auf Schülerproteste folgten am 17. Oktober 2026 Massenproteste mit Randale, Plünderungen und Brandstiftungen in ungeahntem Ausmaß.
Verdopplung binnen dreier Monate
Was hat sich in den vergangenen zwölf Monaten verändert? Auf den ersten Blick gar nicht so viel, könnte man meinen. Die politischen Verhältnisse sind in Paris so kompliziert wie eh und je, seitdem Macron im Juni 2024 ohne Not Parlamentsneuwahlen anberaumte. Der steile Aufstieg der Populisten links wie rechts begann nicht erst gestern. Und die französische Staatsverschuldung ist schon lange nicht mehr Maastricht-konform, mit einer Schuldenquote von knapp 120 Prozent der Wirtschaftsleistung und einem Defizit von mehr als fünf Prozent. Der größte Brocken in den öffentlichen Haushalten: ein im Ländervergleich sehr teures und sehr generöses Rentensystem.
Finanzpolitisch aber ist die Welt heute eine andere als im Herbst 2025. In der damaligen Haushaltsplanung erwartete die französische Regierung für die staatliche Standardanleihe mit zehnjähriger Laufzeit noch Renditen von rund 3,5 Prozent. Davon hat man sich im Laufe dieses Jahres weit entfernt. Nach Beginn des Irankriegs ging es erst leicht und von Juli an dann rasant nach oben. Diese Woche hat die Rendite die Fünf-Prozent-Marke durchbrochen – ein Niveau, das zuletzt im Jahr 2002 erreicht wurde, also nicht einmal in der Eurokrise.
Der starke Renditeanstieg, der die Kosten der staatlichen Neuverschuldung in die Höhe treibt, ist ein globales Phänomen. Doch in kaum einem Land hat sich die Lage so zugespitzt wie in Frankreich. Der Risikoaufschlag gegenüber deutschen Anleihen hat sich innerhalb von nur drei Monaten mehr als verdoppelt. Bei mehr als 170 Basispunkten steht dieses Fieberthermometer für die Beurteilung der französischen Kreditwürdigkeit mittlerweile. Französische Anleihen rentieren seit dieser Woche auch höher als amerikanische. Selbst der Risikoaufschlag gegenüber italienischen Anleihen ist auf knapp 50 Basispunkte angewachsen.
„Die Märkte warten auf ein mögliches Eingreifen der EZB“
Ob Spanien, Portugal oder Griechenland – auch alle weiteren einstigen Wackelkandidaten im Euroraum können sich mittlerweile deutlich günstiger verschulden als Frankreich. Andere Warnleuchten stehen ebenfalls auf Rot. Die französische Wirtschaftsleistung stagnierte im zweiten Quartal und ist davor um 0,2 Prozent geschrumpft. Die Wachstumsaussichten für das Gesamtjahr trüben sich zunehmend ein, der Internationale Währungsfonds erwartet nur noch 0,4 Prozent. Die Arbeitslosenquote ist seit Ende 2024 stetig gestiegen. Zu all dem kommt eine allgemein große Unzufriedenheit in der Bevölkerung, sei es wegen sozialer Ungleichheit, Wohnungsnot oder hoher Lebenshaltungskosten, sei es wegen der Steuer- und Abgabenlast, Migrationsproblemen oder der mangelnden Qualität der öffentlichen Infrastruktur.
Analysten sind sich weitgehend einig: Die Situation ist ernst, ohne dass es der neuerlichen sozialen Unruhen bedurft hätte. Frankreichs im Vergleich zu anderen Ländern stärkerer Renditeanstieg deute „auf eine größere Anfälligkeit gegenüber Vertrauensschocks hin, die durch Haushaltsabweichungen, höhere politische Unsicherheit oder ein schwächeres Wachstum verursacht werden könnten“, heißt es von der Ratingagentur Fitch. So wie S&P und Moody’s hat auch sie die französische Kreditwürdigkeit wiederholt herabgestuft, wenngleich Moody‘s am Freitag von einer weiteren Herabstufung zunächst absah. „Am Repo-Markt, an dem sich Marktteilnehmer kurzfristig gegen Wertpapiersicherheiten finanzieren, zeigt sich Zurückhaltung gegenüber französischen und italienischen Staatspapieren mit kurzen Laufzeiten“, sagt Axel Botte, Chefstratege beim französischen Investmenthaus Ostrum Asset Management. Er ist überzeugt: „Die Märkte warten auf ein mögliches Eingreifen der EZB.“
Weitreichende politische Folgen hat die Entwicklung an den Anleihemärkten schon jetzt. Der Schuldendienst wächst und wächst und frisst die ohnehin knappen Haushaltsspielräume immer weiter auf. Neue Milliardeninvestitionen etwa in Bildung oder Rüstung sind praktisch unmöglich. Für kommendes Jahr veranschlagt die Regierung für den Schuldendienst mehr als 90 Milliarden Euro, doch es könnten bei fünf Prozent Rendite auch locker 100 Milliarden Euro sein. Kein anderer Haushaltsposten verschlingt mehr Geld.
Das Szenario einer Schuldenkrise ist kein Tabu mehr
Sollten die Anleiherenditen noch weiter steigen, wären die Folgen potentiell dramatisch. Schuldendienst und Neuverschuldung drohten sich gegenseitig immer weiter hochzuschaukeln – ein Teufelskreis. Die Risikoaufschläge an den Anleihemärkten stiegen selten stetig, sondern ab einem bestimmten Punkt meist schlagartig, gibt man in Notenbankkreisen zu bedenken. „Es besteht die Gefahr, dass uns steigende Zinsen nach und nach die Luft abschnüren“, sagte der Gouverneur der französischen Zentralbank, Emmanuel Moulin, jüngst der Zeitung „Financial Times“.
Längst ist im Pariser Finanz- und Wirtschaftsmilieu das Szenario einer Schuldenkrise kein Tabu mehr, das heißt, ein Zustand, in dem Frankreich seine Verbindlichkeiten nicht mehr bedienen kann. Das hätte erhebliche Folgen für ganz Europa. Frankreichs Wirtschaftsleistung beträgt rund das Zwölffache der griechischen. Die EZB käme wohl gar nicht umhin, zu intervenieren und Anleihen aufzukaufen, Ausgang offen. Die Zukunft der Währungsunion stünde auf dem Spiel. Bislang mahnt die EZB an, Frankreich müsse seine Haushaltsprobleme selbst lösen.
Doch gerade das wird durch die Melange aus politischer Instabilität, abflauendem Wirtschaftswachstum und steigenden Renditen immer schwieriger. Zumal die sozialen Unruhen Marine Le Pens Siegchancen bei den Präsidentschaftswahlen im Frühjahr 2027 eher weiter erhöhen dürften – einer Rechtspopulistin, die für Ordnung und eine verschärfte Migrationspolitik, aber auch unbeirrt für die kostspielige Rente mit 62 Jahren wirbt. Auch hier sind sich die Analysten weitgehend einig: Le Pen mag sich entradikalisiert haben, anders als der Linkspopulist Jean-Luc Mélenchon. Finanz- und wirtschaftspolitisch aber bleibt ihr Programm diffus.
„Politische und fiskalische Risiken werden immer mehr in die Bewertung einbezogen“
Der Ökonom Patrick Artus, der an der Paris School of Economics lehrt, trommelt für Reformen. „Ohne eine Erholung der Beschäftigungsquote werden die Steuereinnahmen schwach und das öffentliche Defizit hoch bleiben“, sagt er. Frankreich müsse die Beschäftigungsquote erhöhen – bei jungen Menschen durch eine Reform des Bildungssystems und bei den über 60-Jährigen durch eine Anhebung des gesetzlichen Renteneintrittsalters.
Viel stärker als noch vor einem Jahr zieht die Schuldenmisere französische Unternehmen in Mitleidenschaft. Auch bei Unternehmensanleihen guter Bonität und gedeckten Schuldverschreibungen weiteten sich die Risikoaufschläge aus, sagt Ostrum-Asset-Management-Chefstratege Botte. „Politische und fiskalische Risiken werden immer mehr in die Bewertung einbezogen, egal, wie stark diese Konzerne wirklich in Frankreich exponiert sind“, bestätigte Pierre Anjolras, der Vorstandsvorsitzende von Vinci, bei einem Mittagessen mit der F.A.Z. und der „Börsen-Zeitung“.
Bei dem französischen Bau- und Infrastrukturkonzern kommen mehrere Faktoren zusammen: Als größter französischer Autobahnbetreiber weckt er seit Jahren Verstaatlichungsphantasien der Populisten links wie rechts, die Anleger immer wieder verschreckt haben. Zudem muss Vinci die 2025 eingeführte Sonderabgabe zur Stabilisierung der Staatsfinanzen zahlen. Einige Banken legten aber auch „französische Aktienkörbe auf, mit denen Anleger auf fallende französische Aktienkurse setzen können“, so Anjolras.
Viel Zeit dürfte nicht mehr bleiben
Benoît Bazin, der an der Spitze des französischen Baustoffriesen Saint-Gobain steht, sieht das ähnlich. „Aufgrund der französischen Staatsverschuldung üben internationale Investoren einen negativen Einfluss auf börsennotierte Unternehmen französischen Ursprungs aus, der angesichts ihrer breiten internationalen Präsenz außerhalb Frankreichs stark übertrieben ist“, sagt er. Der Leitindex CAC 40 insgesamt hat binnen eines Jahres rund sechs Prozent verloren, während der Dax vier Prozent zugelegt hat.
Besonders stark in Mitleidenschaft gezogen werden die französischen Banken. Die Prämien für Kreditausfallversicherungen von BNP Paribas, Crédit Agricole und Société Générale haben in den vergangenen Wochen einen Sprung nach oben gemacht. In der Finanzszene spricht man inzwischen unumwunden von einem „Frankreich-Malus“. Ohnehin gelten die französischen Kreditinstitute traditionell als Indikator für die allgemeine wirtschaftliche Lage. Zudem halten sie größere Bestände an französischen Staatsanleihen. All das gilt als Erklärung, warum BNP Paribas in puncto Börsenwert hinter Konkurrenten wie Santander oder Unicredit zurückgefallen ist, nachdem die Bank jahrelang an der Spitze im Euroraum stand.
Viel Zeit dürfte der französischen Politik nicht mehr bleiben, um einen Abwärtsstrudel an den Märkten noch abzuwehren. Das Vertrauen in die Tragfähigkeit der Staatsfinanzen bröckelt. Doch ein Zusammenraufen der politischen Kräfte zeichnet sich spätestens seit dem Aufflammen der Protestwelle nicht ab. Der beigeordnete Haushaltsminister David Amiel appellierte am Donnerstag in der Nationalversammlung geradezu verzweifelt an die Vernunft der Abgeordneten. Seit Beginn der Haushaltsberatungen habe sich das Defizit in den Sozialkassen um mehr als fünf Milliarden Euro erhöht. Es könne keine zwei „Parallelwelten“ geben – draußen Zinssätze von mehr als fünf Prozent, drinnen Beifall für jede zu Fall gebrachte Sparmaßnahme.