
Geldpolitik: Frankreich-Krise stellt EZB auf die Probe
Am kommenden Donnerstag wird sich der EZB-Rat zur Oktober-Zinssitzung treffen. Auch wenn es einzelne Forderungen gibt, die Leitzinsen jetzt schon weiter anzuheben, erwarten die meisten Beobachter, dass dies erst im Dezember passiert. Der wichtigste Leitzins, der Einlagensatz, dürfte damit vorerst auf 2,5 Prozent verbleiben. Und das, obwohl die Inflation im Euroraum unerwartet stark gestiegen ist, auf zuletzt 3,8 Prozent.
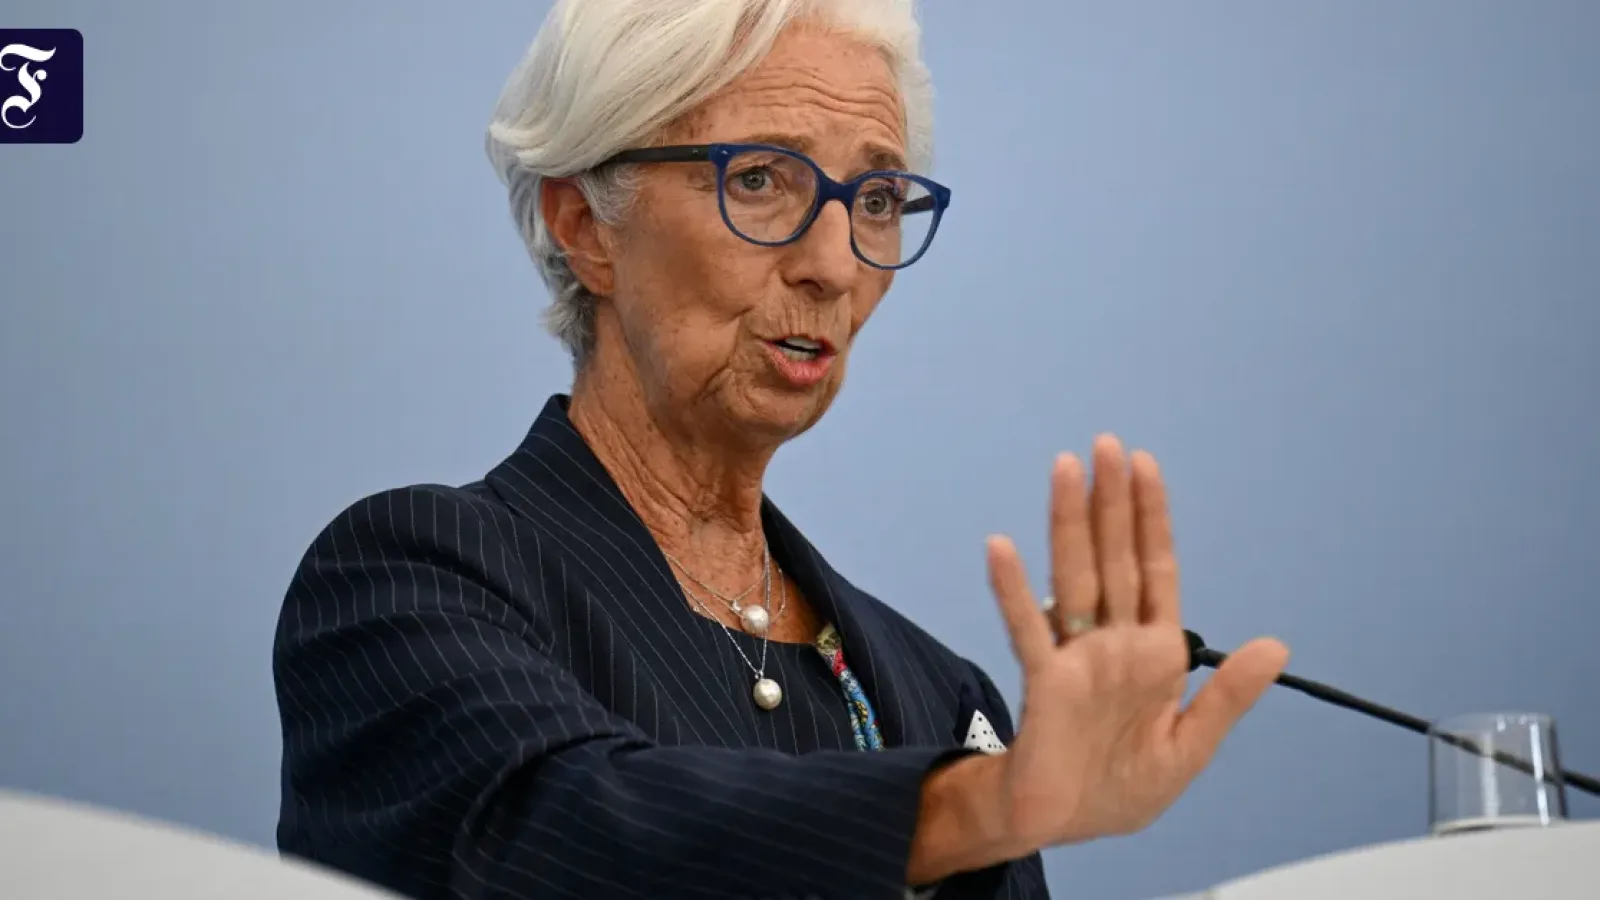
Mit großer Aufmerksamkeit verfolgt werden dürfte: Was sagt Lagarde zu Frankreich? Bislang hatte die EZB-Präsidentin signalisiert, es liege an der Regierung in Paris, die Anleger zu beruhigen. Aber die Rendite der französischen Staatsanleihe mit zehn Jahren Laufzeit ist immer weiter gestiegen. In dieser Woche hat sie die Marke von fünf Prozent überschritten. Das ist mehr als in der Eurokrise.
F.A.Z.-Artikel häufiger in Ihren Suchergebnissen sehen
F.A.Z. bei Google bevorzugen
„Es wäre zu wenig und auch nicht glaubwürdig, wenn die EZB immer noch so tun würde, als ginge sie der Spread-Anstieg nichts an“, sagte Friedrich Heinemann, Ökonom am Zentrum für Europäische Wirtschaftsforschung (ZEW) in Mannheim.
Drei Möglichkeiten der Intervention durch die EZB
Nach allem, was aus der EZB nach außen dringt, dürften am Donnerstag verbale Interventionen am wahrscheinlichsten sein. An handfesten Instrumenten stünden der Notenbank im Prinzip vor allem drei zur Verfügung. Wenn Sorge um Panik an den Märkten den EZB-Rat ergreift, könnte er das Notfallprogramm TPI (Transmission Protection Instrument) aktivieren. Das setzt aber eigentlich voraus, dass die Rendite einzelner Staatsanleihen ohne fundamentale Gründe plötzlich ansteigt.
Das ließe sich für Frankreich derzeit schwer rechtfertigen, meint Karsten Junius, Ökonom der Bank J. Safra Sarasin. „Das TPI ist das letzte Instrument, sozusagen die Nuklearoption der EZB“, sagte Jörg Krämer, der Chefvolkswirt der Commerzbank. „Sie dürfte das TPI erst aktivieren, wenn alle anderen Maßnahmen versagt haben.“
Die zweite Möglichkeit wäre eine Verlangsamung des Bilanzabbaus. Die EZB und die nationalen Notenbanken im Euroraum hocken auf Bergen von Anleihen aus den früheren Kaufprogrammen. Die lässt man im Moment bei Fälligkeit auslaufen. Diesen Abbau zu bremsen oder Anleihebestände umzuschichten, wäre möglich; auch wenn man die Wirkung nicht überschätzen sollte. Die Investmentbank Goldman Sachs hat das als eine Möglichkeit ins Gespräch gebracht, auch die Chefvolkswirtin der DZ-Bank, Sonja Marten, hat am Donnerstag darüber gesprochen.
Denkbar wäre, da speziell zugunsten von Frankreich zu intervenieren oder umzuschichten. Das wäre heikel hinsichtlich der Frage monetärer Staatsfinanzierung. Oder aber die EZB könnte den Abbau insgesamt bremsen, um die Anleiherenditen generell zu drücken. Das frühere EZB-Direktoriumsmitglied Lorenzo Bini Smaghi hat das vorgeschlagen. Ein solcher Schritt wäre auch deshalb heikel, weil er der geldpolitischen Stoßrichtung der Zinserhöhungen zuwiderliefe. Es wäre eine geldpolitische Lockerung auf der Anleiheebene, parallel zu einer geldpolitischen Straffung (im Dezember) auf der Zinsebene. In der Inflationswelle 2022 wollte EZB-Chefvolkswirt Philip Lane eine solche widersprüchliche Situation unbedingt vermeiden. Heimlich geht so was vermutlich ohnehin kaum – dazu benötigt man sicherlich einen Beschluss des EZB-Rates.
Die dritte Möglichkeit wäre, die Pläne für Zinserhöhungen etwas zu kappen. Das wäre auch heikel, weil es Aufgabe der EZB ist, die Zinspolitik am Ziel der Preisstabilität auszurichten und nicht an der Höhe der Zinsen, die Staaten für ihre Schulden zu zahlen haben. Bundesbankpräsident Joachim Nagel hat das zuletzt noch einmal hervorgehoben. Es wäre ein Test auf die Unabhängigkeit der EZB. Offen sagen würde das vermutlich keiner in der EZB so schnell, wenn man so vorgehen wollte, weil dies dem Mandat der Notenbank widerspräche.
Nur: Das ist heimlich möglich. Es gibt ja keinen Zinspfad, auf den die EZB sich festgelegt hat. Wie viele Zinserhöhungen es noch in diesem und im kommenden Jahr geben soll, weiß niemand genau. Manche Analysten meinen, im Dezember werde es noch eine Zinserhöhung geben und dann eine längere Pause. Andere denken, eine weitere Zinserhöhung könne nächstes Jahr kommen. Wieder andere hatten nach dem jüngsten Anstieg der Inflation gemeint, die Notenbank müsse die Zinsen schon jetzt im Oktober anheben. Wenn die EZB also anfangen würde, die Inflation kleinzureden, könnte sie die Zahl der Zinserhöhungen verringern, ohne ausdrücklich zu sagen, dass dies ein Geschenk für Frankreich sei.
Was die einfachste Antwort wäre
„Die einfachste Antwort der Notenbanker wäre neben verbalen Interventionen der Versuch, die Märkte mit weniger Hikes zu beruhigen“, schreibt das Bankhaus Metzler in einem Marktbericht. Bemerkenswert sei, dass der Markt eine Zinserhöhung für die Dezembersitzung nur noch zu rund 65 Prozent einpreise, obwohl die Inflation zuletzt nach oben überrascht habe und die Situation an den Energiemärkten sich nicht entspanne.
ZEW-Ökonom Friedrich Heinemann prognostiziert, es werde eine ausgefeilte Strategie der verbalen Unterstützung für Frankreich geben. „Die EZB sollte jetzt noch keinesfalls TPI aktivieren, aber sie sollte in ihrer Kommunikation etwas klarer andeuten, was sie in welchem Szenario tun wird.“ Zu empfehlen wäre ein klares Signal, das TPI den Euroländern in Aussicht zu stellen, die unverschuldet durch eine Ansteckung von einer französischen Schuldenkrise in Mitleidenschaft gezogen würden, meint er. „Die Botschaft wäre also: Italien hat derzeit eher Chancen auf TPI-Unterstützung als Frankreich.“
Aber auch für Frankreich wäre eine Andeutung wichtig, meint Heinemann: „Die EZB könnte signalisieren, Frankreich mit einem selbstverschuldeten Spread von bis zu 250 Basispunkten alleine zu lassen, bei Panik darüber aber einzugreifen.“ 250 Basispunkte wären „extrem schmerzhaft“ für jede neue französische Präsidentin und würden den Disziplinierungsdruck der Märkte bewahren, aber die akute sofortige Schuldenkrise erst einmal verhindern.
Das „Rauspauken“ eines hoch verschuldeten Mitgliedslandes durch die EZB hätte jedenfalls beträchtliche Nebenwirkungen, warnt Commerzbank-Ökonom Krämer. Überall im Euroraum fühlten sich die Politiker dann ermutigt, ihre Schuldenpolitik fortzusetzen. Die Staaten würden noch mehr Ressourcen an sich ziehen und so die Wachstumsdynamik des privaten Sektors dämpfen. Außerdem stiegen die langfristigen Inflationsrisiken weiter, warnt der Ökonom: „Eine echte Lösung verlangt dagegen Haushaltsdisziplin.“
Bemerkenswert ist, dass diese Entscheidung in Zeiten zu fällen ist, in denen das Spitzenpersonal der EZB vor dem Wechsel steht. ING-Ökonom Carsten Brzeski meint, diesen Aspekt solle man nicht vergessen. EZB-Präsidentin Christine Lagarde könnte vor den Frankreich-Wahlen aufhören, EZB-Direktoriumsmitglied Isabel Schnabel geht im Januar und EZB-Chefvolkswirt Philip Lane Ende Mai. Die Entscheidung, wen man als Nachfolger auswählt, kann Auswirkungen auf den Umgang mit Frankreich haben – und umgekehrt kann die Notwendigkeit einer Entscheidung über den Umgang mit Frankreich Auswirkungen auf die Nachfolgerauswahl haben. Denkbar wäre beispielsweise, aus solchen Gründen einen unnachgiebigen Manager zu wählen, dem man einen festen Kurs zutraut. Bundeskanzler Friedrich Merz (CDU) hatte zuletzt jedenfalls gesagt, wenn die Entwicklungen es notwendig machen sollten, lasse sich die Entscheidung sehr schnell treffen.